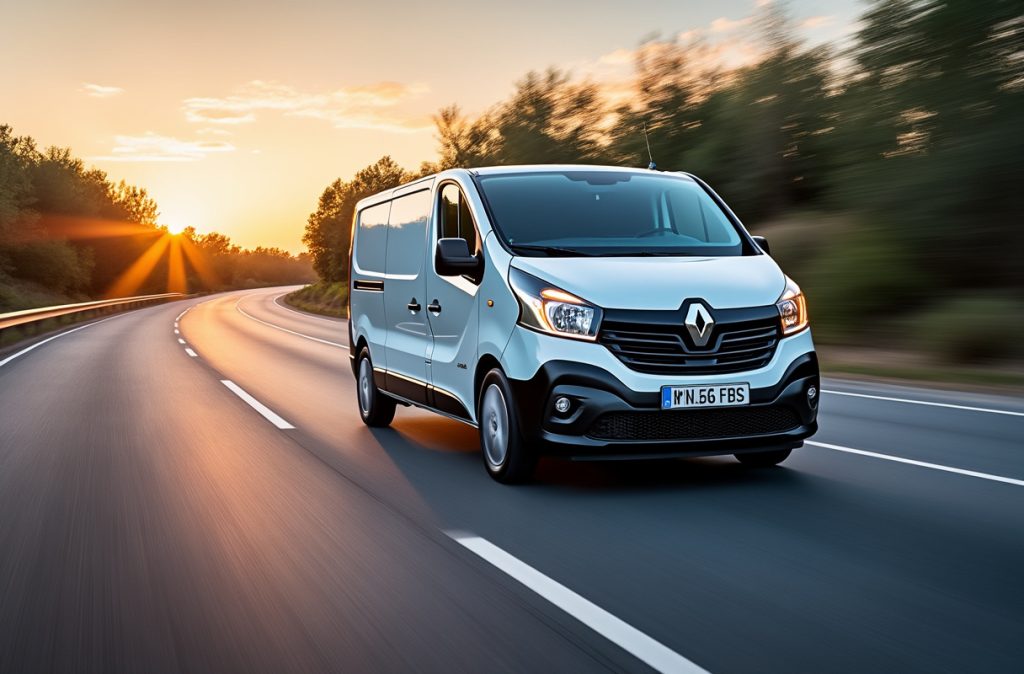
Un Renault Trafic peut être un fourgon utilitaire dédié au travail, un véhicule à usage mixte ou un van aménagé pour les week-ends et les voyages. Ces usages n’exposent pas aux mêmes risques et ne demandent pas la même couverture d’assurance. Avant de comparer les contrats, l’essentiel est donc de décrire le Renault Trafic tel qu’il est réellement utilisé, stationné et équipé.
Une assurance Renault Trafic pertinente ne se résume pas au niveau de formule choisi. Elle doit tenir compte de l’activité professionnelle éventuelle, du kilométrage annuel, des équipements installés, des conducteurs autorisés, du lieu de stationnement et de la valeur totale à protéger. Pour un Trafic transformé, déclarer l’aménagement est particulièrement important : un contrat établi pour un utilitaire vide ne garantit pas automatiquement le mobilier, l’électricité auxiliaire ou le couchage.
Résumé :
- Le Renault Trafic peut être utilisé comme fourgon utilitaire, véhicule mixte ou van aménagé, nécessitant des couvertures d'assurance adaptées à chaque usage.
- Il est crucial de déclarer l'aménagement et les équipements du véhicule, car une assurance standard ne couvre pas automatiquement les installations spécifiques comme le mobilier ou l'électricité auxiliaire.
- Les tarifs d'assurance varient en fonction de critères tels que l'utilisation (professionnelle ou personnelle), la valeur du véhicule, le profil du conducteur et le niveau de garanties souhaitées.
- Avant de souscrire une assurance, il est recommandé de comparer plusieurs devis en tenant compte des exclusions, plafonds d'indemnisation et modalités d'assistance, afin d'éviter les mauvaises surprises.
Utilitaire ou van aménagé : pourquoi l’assurance diffère
À l’origine, un Renault Trafic est souvent assuré comme véhicule utilitaire léger. Il peut transporter des outils, des marchandises ou des équipements professionnels. L’enjeu consiste alors à protéger le véhicule et, si le contrat le prévoit, son contenu dans le cadre de l’activité déclarée.
Un van aménagé devient aussi un lieu de vie temporaire. Son aménagement peut représenter une part importante de sa valeur et créer des risques spécifiques : effraction pendant un séjour, dégât des eaux, incendie lié à une installation, bris d’une baie ajoutée ou dommages aux équipements fixés dans l’habitacle.
| Situation | Points à déclarer | Garanties à examiner |
|---|---|---|
| Trafic utilitaire classique | Usage personnel, professionnel ou mixte ; activité ; transport de matériel | Responsabilité civile, dommages, vol-incendie, assistance dépannage, matériel transporté si nécessaire |
| Trafic avec aménagement démontable | Éléments emportés, valeur du matériel, fréquence des voyages | Vol, dommages au véhicule, prise en charge des effets et équipements selon les conditions |
| Trafic aménagé de manière permanente | Transformation, valeur des installations, statut administratif | Assurance tous risques, couverture des équipements, assistance renforcée, protection du conducteur |
Il ne faut pas supposer qu’une formule auto standard couvre tout ce qui se trouve dans le fourgon. Un réchaud, une batterie auxiliaire, des meubles, des panneaux solaires ou du matériel professionnel peuvent être soumis à des plafonds, des exclusions ou à une garantie distincte. Une confirmation écrite de l’assureur, obtenue avant de souscrire ou après une modification du véhicule, évite les ambiguïtés.
L’homologation VASP et la déclaration de l’aménagement
L’homologation VASP concerne certains véhicules aménagés durablement pour le camping. La nécessité d’une homologation véhicule aménagé dépend de la transformation réalisée et des équipements installés. Lorsqu’un Renault Trafic reçoit des installations fixes ou que sa destination est sensiblement modifiée, il est prudent de vérifier les exigences applicables à sa situation avant de circuler et de l’assurer.
Du point de vue de l’assurance, les caractéristiques déclarées doivent correspondre à la réalité. Si le certificat d’immatriculation, le type de véhicule ou l’aménagement ne correspondent pas aux informations transmises, un sinistre peut devenir plus complexe à gérer. L’assureur peut notamment demander des justificatifs sur les travaux ou la valeur des éléments installés.
Van modulable : une vigilance qui reste nécessaire
Un couchage amovible, des caisses de rangement ou un module cuisine démontable ne transforment pas forcément le Trafic de la même manière qu’un aménagement permanent. Cela ne dispense pas d’informer l’assureur. Indiquez que le fourgon sert aussi de van, précisez les équipements présents et demandez comment ils seraient indemnisés après un accident de la route, un vol ou un incendie.
Conservez les factures, des photos datées de l’intérieur et, si possible, un inventaire. Ces éléments facilitent l’évaluation d’un préjudice financier, notamment lorsque les équipements ne sont pas inclus dans la valeur déclarée du véhicule.
Les niveaux de couverture pour un Renault Trafic
L’assurance au tiers : le minimum obligatoire
La garantie responsabilité civile, généralement appelée assurance au tiers, indemnise les dommages causés à autrui lorsque la responsabilité du conducteur est engagée. C’est la couverture minimale requise pour un véhicule terrestre à moteur soumis à l’obligation d’assurance.
Cette formule au tiers peut convenir à un ancien Renault Trafic utilitaire de faible valeur, utilisé occasionnellement, si son propriétaire accepte de financer lui-même les réparations lorsqu’il est responsable ou qu’aucun tiers n’est identifié. Elle est en revanche rarement suffisante pour un van équipé, car elle ne couvre pas la plupart des dommages subis par le véhicule.
La formule intermédiaire : un compromis à lire en détail
La formule intermédiaire, parfois appelée tiers étendu, ajoute souvent le vol, l’incendie, le bris de glace ou certains événements climatiques. Son contenu varie sensiblement selon les contrats. Cette formule peut être adaptée à un Renault Trafic dont la valeur justifie une protection plus large sans choisir une assurance tous risques.
Pour un van, vérifiez notamment la définition du bris de glace. Pare-brise, vitres latérales, optiques, toit vitré ou baies ajoutées ne sont pas nécessairement couverts de la même façon. La garantie vol incendie mérite la même attention : conditions d’effraction, exigences de stationnement, éventuels dispositifs antivol et indemnisation des accessoires sont déterminants.
L’assurance tous risques : une protection complète, sous conditions
L’assurance tous risques offre en principe la couverture la plus étendue pour les dommages matériels subis par le Renault Trafic, y compris après un accident responsable ou sans tiers identifié, selon les modalités du contrat. Elle est souvent à envisager pour un véhicule récent, financé, très utilisé ou enrichi d’un aménagement coûteux.
Une protection complète ne signifie pas l’absence de limites. Le montant de l’indemnité en cas de sinistre dépend généralement de l’évaluation prévue au contrat, de la vétusté éventuelle, des plafonds applicables aux équipements et de la franchise d’assurance. Il faut donc comparer la qualité de l’indemnisation, et non le seul intitulé « tous risques ».
Garanties utiles selon l’usage du Trafic
Les options de couverture doivent répondre au quotidien du conducteur. Un artisan qui transporte son outillage n’a pas les mêmes besoins qu’un couple qui voyage plusieurs semaines par an dans un van aménagé.
- Garantie du conducteur : elle couvre, dans les limites prévues, les conséquences corporelles pour le conducteur blessé lorsqu’il est responsable de l’accident.
- Assistance dépannage : une assistance 0 kilomètre est utile si une panne immobilise le Trafic devant le domicile ou au départ d’un voyage. Vérifiez les conditions de remorquage et de poursuite du trajet.
- Véhicule de remplacement : le prêt d’un véhicule de courtoisie peut réduire l’impact d’une immobilisation, en particulier pour une utilisation professionnelle. Sa catégorie et sa durée sont à contrôler.
- Garantie matériel transporté : elle peut être utile pour les outils, marchandises ou équipements professionnels. Les biens personnels et le matériel de loisirs peuvent relever de règles différentes.
- Prise en charge des équipements : pour un van, demandez explicitement la couverture du mobilier, de l’isolation, de l’installation électrique, des accessoires extérieurs et des équipements de couchage lorsqu’ils sont fixes ou déclarés.
- Protection juridique véhicule : elle peut accompagner un litige lié à un accident, à une réparation ou à l’achat du véhicule, dans les limites du contrat.
Utilisation professionnelle : ce qu’il faut déclarer
Un Renault Trafic utilisé pour travailler ne doit pas être assuré comme un simple véhicule de loisirs. L’utilisation professionnelle doit apparaître dans le devis d’assurance et dans les conditions particulières. Les déplacements chez les clients, le transport de matériel, les tournées régulières, le transport de marchandises ou la présence de salariés au volant modifient l’évaluation des risques.
Déclarez également les conducteurs habituels. Un contrat peut encadrer le prêt du volant, appliquer une franchise plus élevée à un conducteur novice ou prévoir des conditions différentes selon l’expérience. Un conducteur expérimenté, avec un historique favorable, n’a pas nécessairement le même profil qu’un jeune permis. Pour un professionnel, une déclaration incomplète peut avoir des conséquences concrètes : véhicule immobilisé, outils insuffisamment garantis ou interruption de l’activité.
Ce qui fait varier le tarif d’assurance d’un Renault Trafic
Il n’existe pas de prix moyen d’assurance réellement utile sans connaître le véhicule et son propriétaire. Les tarifs d’assurance sont calculés à partir d’un ensemble de critères : deux Renault Trafic de même génération peuvent donc recevoir des devis différents.
- La version, l’âge, la motorisation et la valeur du véhicule ;
- La valeur déclarée du van aménagé et de ses équipements ;
- L’usage personnel, professionnel ou mixte, ainsi que le kilométrage ;
- Le profil du conducteur : ancienneté du permis, bonus-malus, sinistres antérieurs et expérience ;
- La zone géographique, les conditions de stationnement et l’exposition au vol ou au vandalisme ;
- Le niveau de garanties, les plafonds d’indemnisation et le montant des franchises ;
- Les options, comme l’assistance, le véhicule de remplacement ou la garantie du contenu.
Une franchise basse peut améliorer la prise en charge après un sinistre, mais elle peut aussi influer sur la cotisation. À l’inverse, accepter une franchise plus élevée réduit parfois le montant payé, tout en laissant davantage à votre charge en cas de dommage. Le bon équilibre dépend de votre capacité à absorber cette dépense imprévue.
Comparer les offres : la méthode qui évite les mauvaises surprises
Une comparaison d’offres utile commence par des informations exactes. Préparez le certificat d’immatriculation, votre relevé d’informations, l’usage envisagé, le kilométrage approximatif et la liste des aménagements. Pour un van, précisez aussi sa situation administrative et la valeur des travaux réalisés.
- Demandez plusieurs devis d’assurance sur une base identique : même usage, mêmes conducteurs et mêmes garanties principales.
- Comparez les exclusions, plafonds et franchises avant de comparer la cotisation.
- Contrôlez la manière dont sont couverts le Renault Trafic, les aménagements et le contenu transporté.
- Examinez les modalités d’assistance, surtout si vous voyagez loin ou dépendez du véhicule pour travailler.
- Faites confirmer par écrit les garanties importantes pour votre cas.
Une assurance van aménagé spécifique peut être intéressante lorsqu’elle reconnaît clairement la valeur du véhicule et de ses équipements. Pour un fourgon de chantier, un contrat destiné aux professionnels peut mieux répondre au transport de matériel et à l’immobilisation du véhicule. Le meilleur choix n’est pas systématiquement la cotisation la plus basse : c’est celui dont la couverture correspond au risque réel et aux conditions dans lesquelles le Trafic circule.
Checklist avant de souscrire
- Le Renault Trafic est-il décrit comme utilitaire, véhicule de loisirs ou van aménagé ?
- L’usage professionnel et le transport de matériel sont-ils déclarés lorsque c’est nécessaire ?
- Les aménagements sont-ils mentionnés et leur valeur est-elle justifiable ?
- Le statut administratif, dont l’homologation VASP lorsqu’elle est applicable, est-il cohérent avec le contrat ?
- Quels dommages restent à votre charge après application des franchises et plafonds ?
- Qui peut conduire le véhicule, et à quelles conditions ?
- L’assistance et le véhicule de remplacement répondent-ils à vos besoins concrets ?
Questions fréquentes
Faut-il assurer un Renault Trafic aménagé différemment d’un utilitaire classique ?
Oui. Un van aménagé peut comporter des équipements fixes ou transportés dont la valeur n’est pas automatiquement incluse dans l’assurance d’un fourgon utilitaire. Déclarez l’aménagement et faites préciser la couverture du véhicule, des installations et du contenu.
L’homologation VASP est-elle nécessaire pour assurer un Renault Trafic en van ?
Cela dépend de la nature de l’aménagement et des règles applicables au véhicule. Certaines transformations permanentes peuvent nécessiter une démarche administrative. Dans tous les cas, la description transmise à l’assureur doit être fidèle à la situation du Trafic et de ses équipements.
Quelle formule choisir pour un Renault Trafic utilisé professionnellement ?
Le choix dépend notamment de la valeur du véhicule, de la fréquence des déplacements et du matériel transporté. Une formule intermédiaire ou tous risques mérite d’être étudiée lorsque le Trafic est indispensable à l’activité. Vérifiez aussi l’assistance, le véhicule de remplacement et la garantie du matériel professionnel.
Les équipements d’un van sont-ils indemnisés après un vol ?
Pas systématiquement. L’indemnisation dépend de la garantie souscrite, des équipements déclarés, des plafonds et des conditions de vol prévues. Les factures, photos et un inventaire permettent de mieux justifier la valeur des éléments concernés.
Pourquoi comparer les franchises d’assurance pour un Renault Trafic ?
La franchise est la somme qui peut rester à votre charge après un sinistre garanti. Deux contrats aux cotisations proches peuvent prévoir des franchises très différentes, notamment pour le vol, le bris de glace ou les dommages au véhicule.
Questions courantes
Comment assurer un Renault Trafic aménagé en van ?
Pour assurer un Renault Trafic aménagé, il est crucial de déclarer l’aménagement et de vérifier la couverture des équipements. Contactez votre assureur pour préciser les installations et leur valeur.
Quel type d'assurance pour un Renault Trafic utilitaire ?
Pour un Renault Trafic utilitaire, une assurance au tiers peut suffire si le véhicule est ancien et utilisé occasionnellement. Cependant, une formule intermédiaire ou tous risques est recommandée pour une meilleure protection.
Quand faut-il déclarer l'homologation VASP pour un Trafic ?
L'homologation VASP doit être déclarée si le Trafic a subi des transformations permanentes pour le camping. Vérifiez les exigences spécifiques avant de circuler et de l'assurer.
Combien coûte l'assurance d'un Renault Trafic ?
Le coût de l'assurance d'un Renault Trafic varie selon plusieurs critères, notamment la valeur du véhicule, l'usage, le profil du conducteur et le niveau de garanties. Il est donc essentiel de comparer les devis.
Où trouver des devis d'assurance pour un Renault Trafic ?
Pour obtenir des devis d'assurance pour un Renault Trafic, contactez plusieurs assureurs avec des informations précises sur l'usage, le kilométrage et les aménagements. Cela permet de comparer les offres efficacement.